1.【问答题】
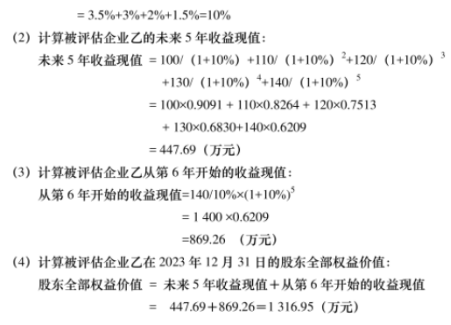
评估机构对被评估企业乙在2023年12月31日全部股权价值进行评估。评估人员经过深入细致的调查分析,得到以下数据:未来5年(2024年~2028年)归属于股东的净收益分别为100万元、110万元、120万元、130万元和140万元,从第六年开始以后各年归属于股东的净收益均保持第五年水平不变。不考虑折现率和资本化率变动。评估基准目的无风险报酬率为35%,被评估企业面临的经营风险报酬率为3%,财务风险报酬率为2%和行业风险报率为1.5%。(计算结果以“万元为单位,保留两位小数,保留计算过程) 要求:估算被评估企业乙在2023年12月31日的股东全部权益价值。
题目解析:
(1)计算被评估企业乙适用的折现率折现率=无风险报酬率+经营风险报酬率+财务风险报酬率+行业风险报酬率
本题解析反馈: 没看懂 看懂


