1.【案例题】
居民个人王某2025年取得收入和部分支出如下:(1)每月从境内单位领取工资22000元,个人承担的社保费用和住房公积金为2000元/月,育有一女小学在读,年初向个人养老金账户缴存10000元,取得个人养老金缴费凭证。此外,王某还从境外甲国获得劳务报酬收入折合人民币50000元、稿酬收入折合人民币20000元,分别在甲国缴纳税款10000元和1000元。(2)取得股票增值权收益,授权日公司股票市价18元/股,行权日市价26元/股,本次行权股票份数5000股。(3)通过深港通投资香港联交所上市股票取得港股股票转让差价所得12万元,取得H股股息红利所得5万元、非H股股息红利所得3万元。附:综合所得年度税率表部分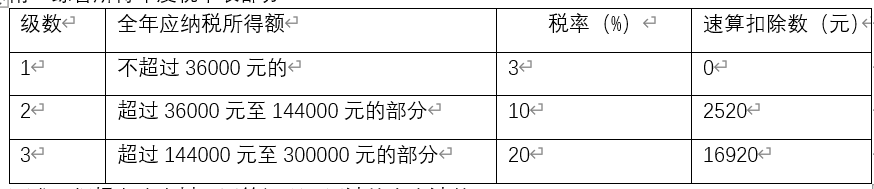 要求:根据上述资料,回答问题,需计算出合计数。
第1题
第2题
第3题
第4题


