2012年会计基础 预习辅导:第二章(5)
更新时间:2011-12-05 08:57:02
来源:|0
 浏览
 收藏
 浏览
 收藏
②负债、所有者权益类账户增加记贷方、减少记借方,余额一般在贷方。对于资产类中的“坏账准备”“累计折旧”“存货跌价准备”“固定资产减值准备”等负资产类账户也是此结构
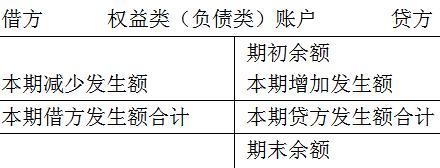
期末贷方余额=期初贷方余额+本期贷方发生额―本期借方发生额
【应用举例】
应付账款账户期初贷方余额为35400元,本期贷方发生额为26300元,本期借方发生额为17900元,该账户期末余额为( )
A借方43800元B 借方 27000元 C 贷方43800元 D 贷方27000元
答案:C
解析:应付账款属于负债类账户
期末余额=35400+26300-17900=43800元,贷方余额
③费用类账户:借方记增加,贷方记减少。期末结转后无余额。
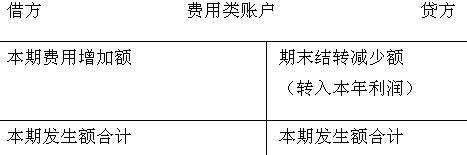
注意:成本类中的“制造费用”也是借增贷减,期末无余额,其借方发生额合计转入“生产成本”中。
 打卡人数


