09注会《会计》考前冲刺辅导:长期股权投资(1)
更新时间:2009-10-19 15:27:29
来源:|0
 浏览
 收藏
 浏览
 收藏
第一节 长期股权投资的初始计量
一、 长期股权投资初始计量原则
股权投资确认和计量如下图所示:
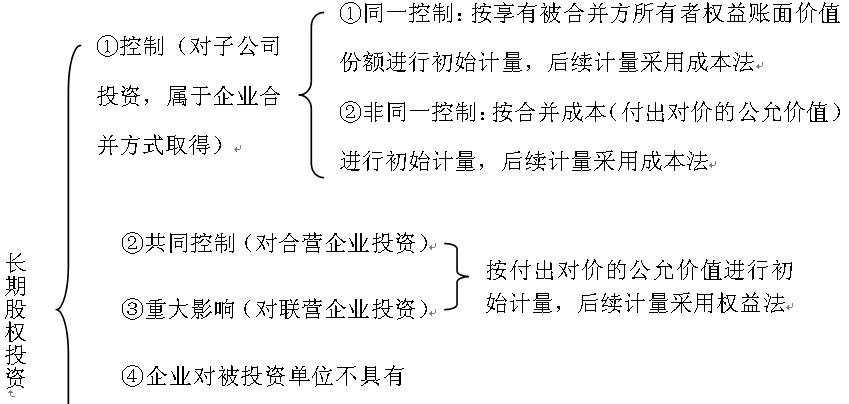
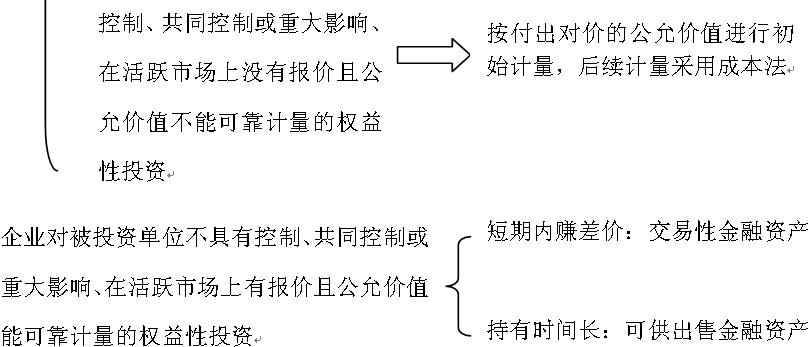
【例题1】下列投资中,不应作为长期股权投资核算的是( )。(单选)
A.对子公司的投资
B.对联营企业投资
C.对合营企业投资
D. 不具有控制、共同控制或重大影响,在活跃市场中有报价、公允价值能可靠计量的权益性投资
【答案】D
【解析】重大影响以下、在活跃市场中有报价、公允价值能够可靠计量的权益性投资,应按金融工具准则的有关规定处理。
 打卡人数


