1.【案例题】
甲涂料厂为增值税一般纳税人,2026 年 3 月发生如下业务:(1)通过自设非独立核算门市部销售自产涂料取得含税销售额 565 万元;以预收货款方式销售自产涂料,合同规定的不含税金额为 300 万元,当月按约定发货 75%。(2)厂部办公楼装修,领用 100 桶自产涂料;另以 150 桶自产涂料换取原材料。上述涂料当月平均不含税售价 200 元 / 桶,最高不含税售价 250 元 / 桶。(3)提供原材料委托乙厂加工涂料,不含税材料成本 100 万元,乙厂开具的增值税专用发票上列明加工费 7 万元(含代垫材料费用 0.5 万元)、增值税 0.91 万元。甲厂同类不含税售价 128 万元,乙厂代收代缴消费税。甲厂收回全部涂料后,当月销售 90% 取得不含税销售额 116 万元。(4)销售自行开发生产的新型环保涂料,取得不含税销售额 102 万元。该新型环保涂料在施工状态下挥发性有机物含量为 320 克 / 升。其他相关资料:涂料消费税税率为 4%。要求:根据上述资料,回答下列问题。(2025 年改编)
第1题
第2题
第3题
第4题
1.业务(1)甲厂应缴纳消费税( )万元。 A.32.00 B.29.00 C.34.60 D.36.60
2.业务(2)甲厂应缴纳消费税( )万元。 A.0.23 B.0.15 C.0.25 D.0.20
3.业务(3)乙厂应代收代缴消费税( )万元。 A.4.44 B.5.12 C.4.28 D.4.46
题目解析:
答案:D委托加工的应税消费品,按照受托方的同类消费品的销售价格计算纳税;没有同类消费品销售价格的,按照组成计税价格计算纳税。业务(3)乙厂应代收代缴消费税 =(100+7)÷(1-4%)×4%=4.46(万元)。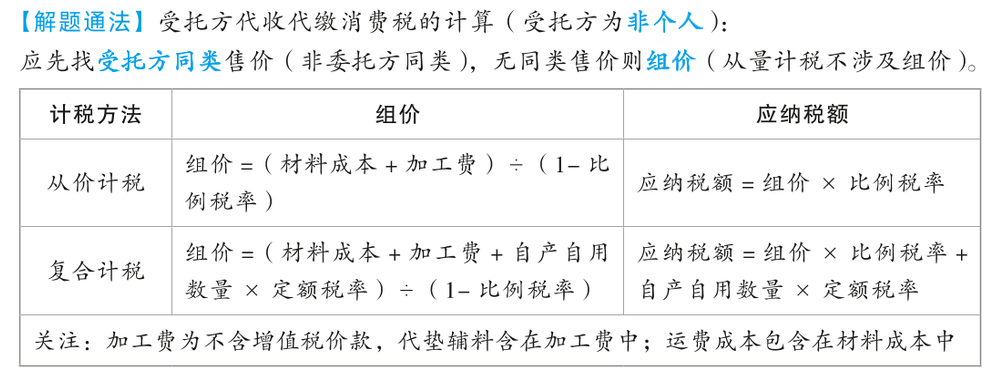
本题解析反馈: 没看懂 看懂
4.甲厂当月自行申报应缴消费税( )万元(不含受托方代收代缴的消费税)。 A.29.26 B.33.94 C.29.86 D.37.95
题目解析:
答案:C施工状态下挥发性有机物(VOC)含量低于 420 克 / 升(含)的涂料,免征消费税。甲厂当月自行申报应缴消费税 = 29+0.23+116×4%-4.46×90%=29.86(万元)。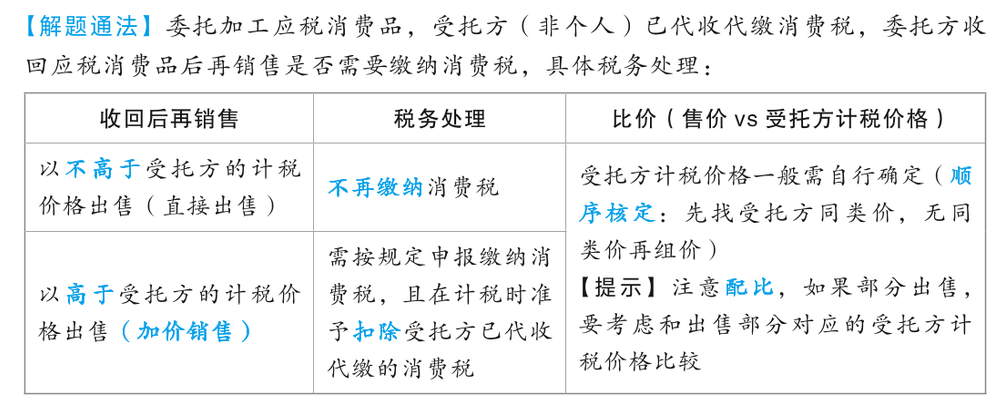
本题解析反馈: 没看懂 看懂


