当前位置: 首页 > 税务师 > 税法一 > 1. 业务(1)A 汽车生产企业当月应申报缴纳消费税()万元。 A.388.6 B.298.6 C.469.6 D.1108.6

1.【案例题】

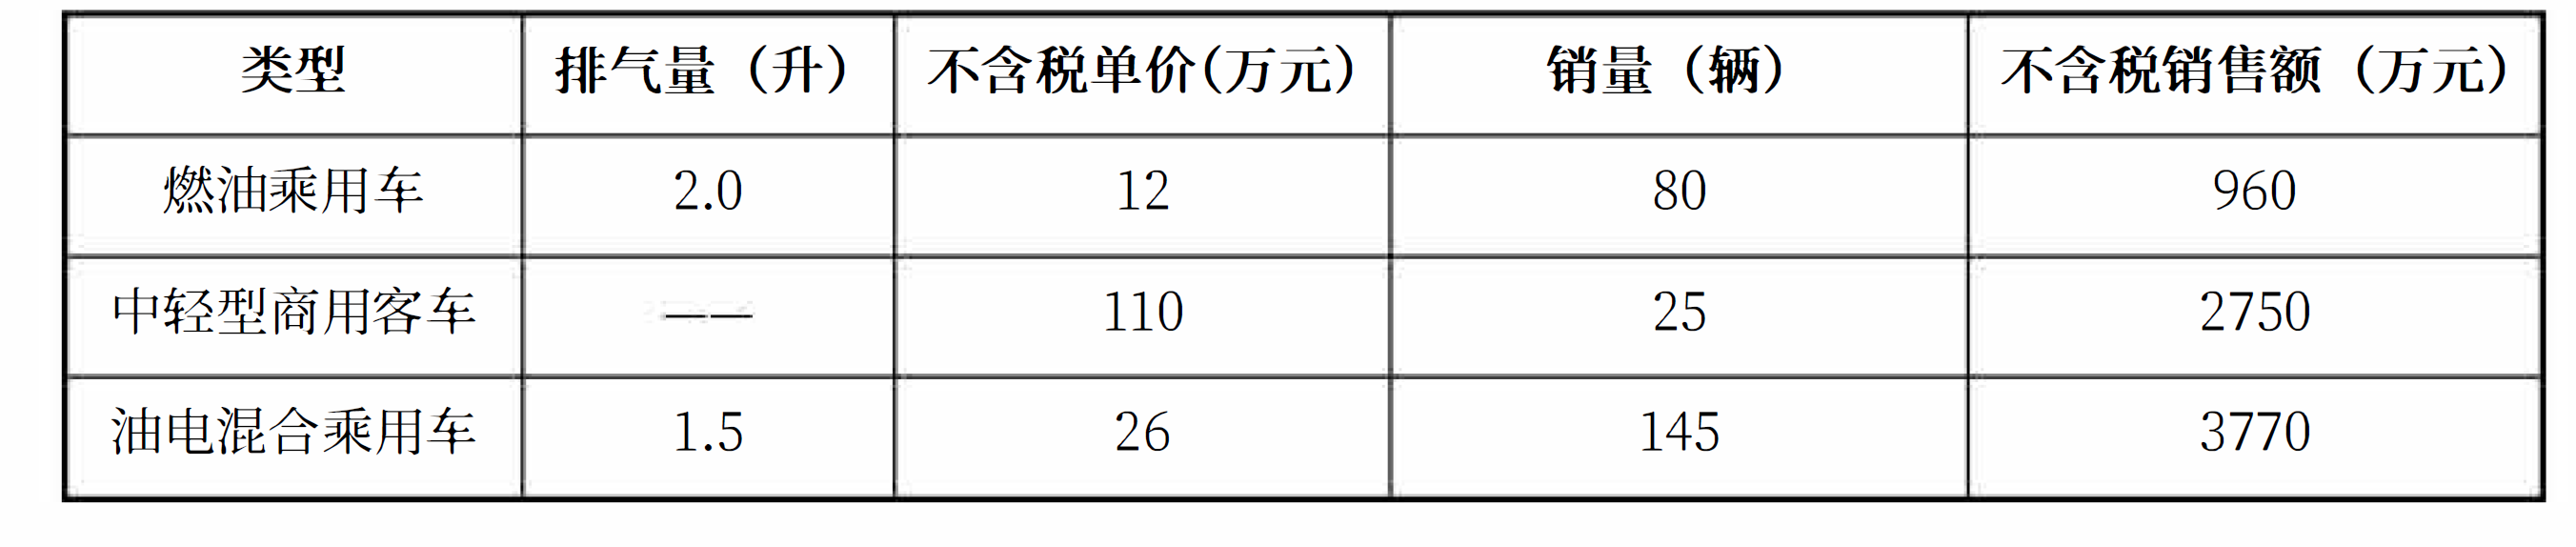
4、位于市区的 A 汽车生产企业,为增值税一般纳税人。2026 年 3 月发生下列业务:(1)自产车销售表: (2)委托 C 公司加工燃料电池,从供货商购进材料取得增值税专用发票注明金额 132 万元、税额 17.16 万元,支付加工费取得增值税专用发票注明金额 25 万元、税额 3.25 万元。本月收回后领用 70% 用于生产排气量 2.5 升的燃料电池小汽车。(3)本月新研制排气量2.0升的AI智能油电混合乘用车20辆,其中2辆用于碰撞试验、4辆奖励给研发人员、10辆用于赞助马拉松比赛。已知该车型生产成本35万元/辆,成本利润率8%。其他相关资料:上月月末留抵税额154万元,当月发生其他可抵扣进项税额2168万元,均取得合法扣税凭证
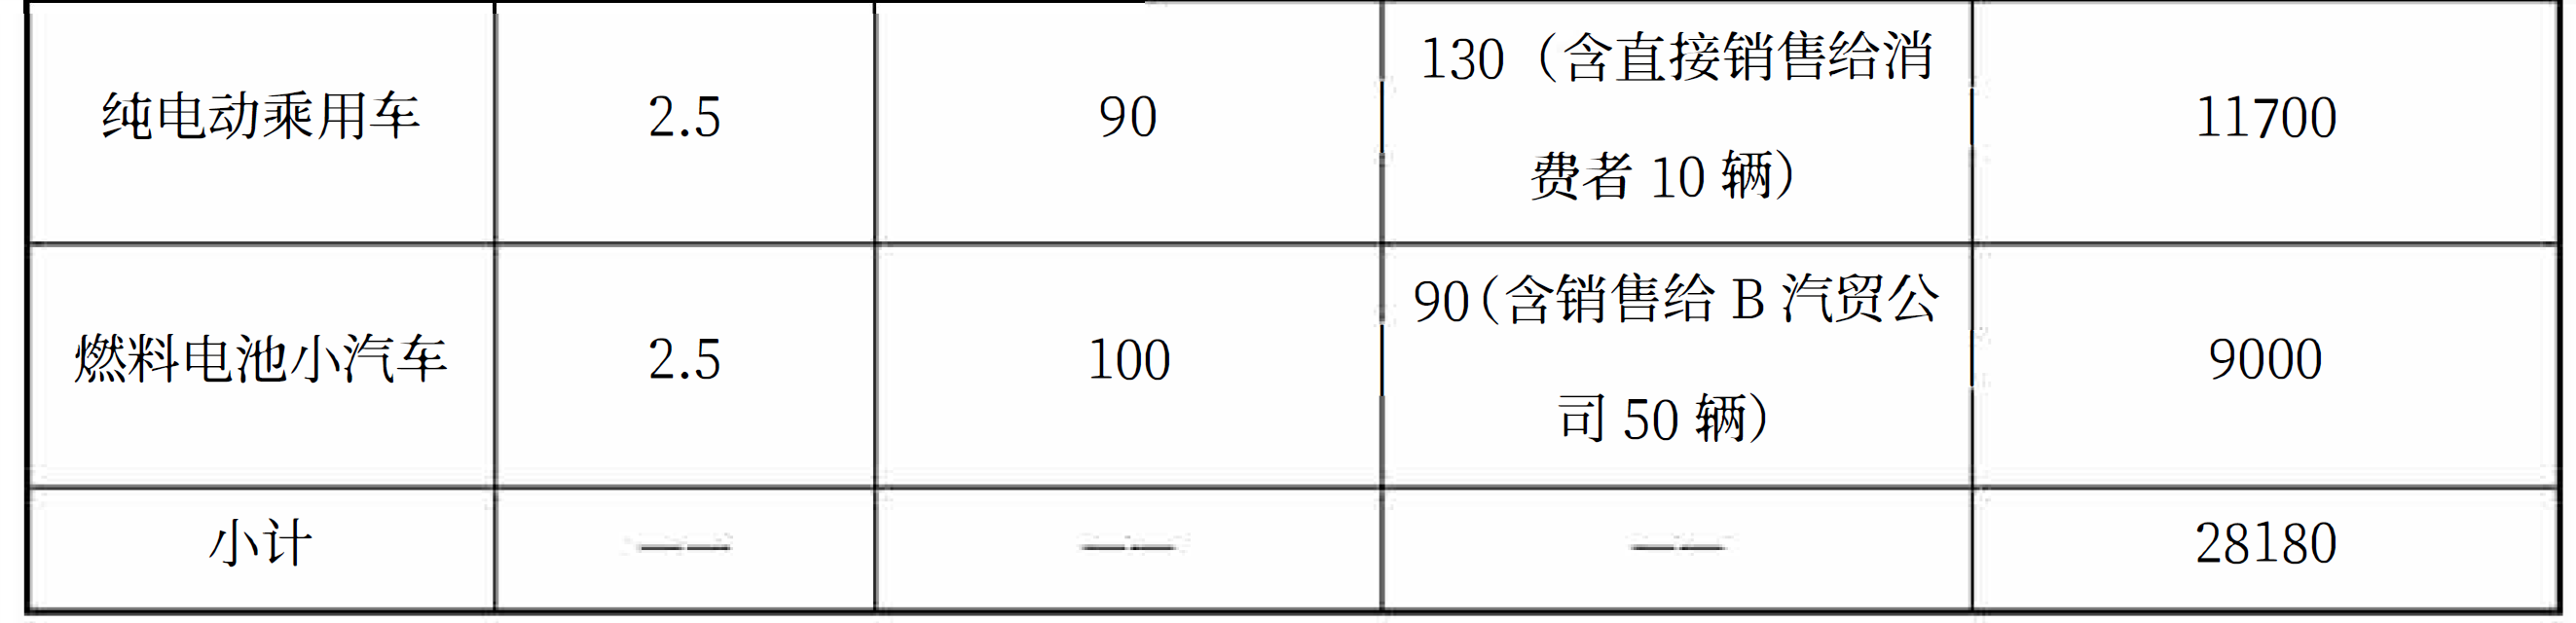
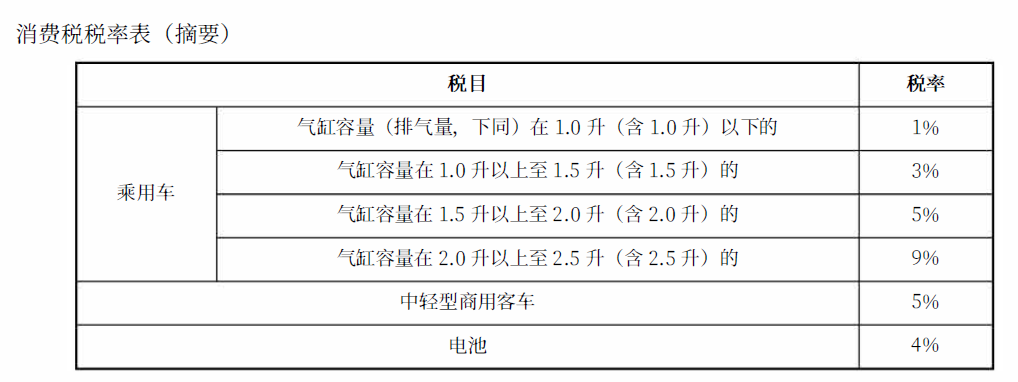
要求:根据上述资料,回答下列问题。

第1题

第2题

第3题

第4题

第5题

第6题

1. 业务(1)A 汽车生产企业当月应申报缴纳消费税()万元。 A.388.6 B.298.6 C.469.6 D.1108.6

查看答案

2.A汽车生产企业当月应申报缴纳的增值税()万元。 A.3561.41 B.2404.98 C.1393.41 D.1320.99

查看答案

3.业务(1)消费者应缴纳的车辆购置税()万元。 A.0 B.30 C.75 D.90

查看答案

4.业务(2)C公司应代收代缴的消费税()万元。 A.0 B.6.54 C.7.10 D.7.39

查看答案

5.业务(3)A 汽车生产企业当月应申报缴纳的消费税()万元。 A.0 B.27.85 C.19.89 D.11.94

查看答案

6. 关于上述业务的税务处理,下列表述正确的有()。 A. 将委托加工收回的燃料电池用于生产燃料电池小汽车,允许按照生产领用量计算扣除燃料电池委托加工环节的消费税 B. 将自产油电混合乘用车用于碰撞试验,不缴纳消费税,也不缴纳增值税 C.A 汽车生产企业委托 C 公司加工燃料电池,应由 C 公司代收代缴消费税 D.A 汽车生产企业销售燃料电池小汽车,不缴纳消费税 E.B 汽贸公司购进燃料电池小汽车后销售给消费者,要缴纳消费税、增值税和车辆购置税

查看答案
获取二级造价工程师定制学习规划
壮壮老师
00:00:00
2334已获取

微信号:hqwxjg1006

税务师历年真题 更多

下载快题库,随时随地刷题
碎片时间巩固知识点

返回顶部