1.【问答题】
30.甲、乙公司合并前不受一方或多方控制。2021年6月30日,甲公司向乙公司股东定向增发100000股普通股(每股面值为1元,市价为13元)并支付300000元货币资金对乙公司实施吸收合并。合并前甲、乙公司资产、负债情况如下表所示: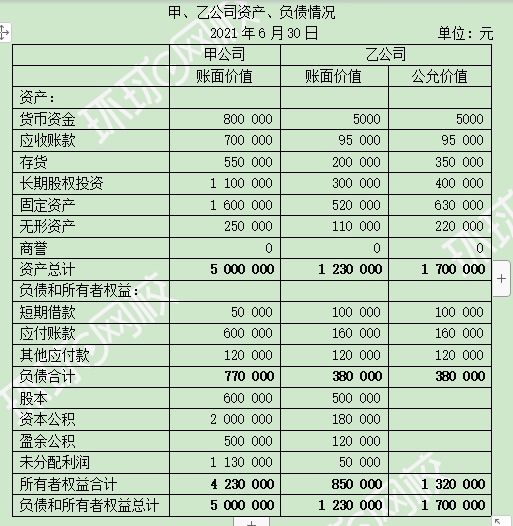
假设甲、乙公司合并前采用的会计政策相同,不考虑企业所得税等因素。
要求:(1)计算吸收合并中产生的商誉;
(2)编制甲公司吸收合并乙公司的会计分录;
(3)计算吸收合并后甲公司资产、负债、所有者权益的金额。
1.【问答题】
30.甲、乙公司合并前不受一方或多方控制。2021年6月30日,甲公司向乙公司股东定向增发100000股普通股(每股面值为1元,市价为13元)并支付300000元货币资金对乙公司实施吸收合并。合并前甲、乙公司资产、负债情况如下表所示:
假设甲、乙公司合并前采用的会计政策相同,不考虑企业所得税等因素。
要求:(1)计算吸收合并中产生的商誉;
(2)编制甲公司吸收合并乙公司的会计分录;
(3)计算吸收合并后甲公司资产、负债、所有者权益的金额。


