当前位置: 首页 > 自考-会计(本科) > 中级财务会计(00155) > B公司自2016年起采用成本与可变现净值孰低法对期末某类存货进行计价,并运用分类比较法计提存货跌价准备。假设该公司2016年至2018年年该类存货的账面成本均为200万元。其他相关资料如下:(1)2016年年末该类存货的预计可变现净值为180万元;(2)2017年年末该类存货的预计可变现净值为170万元;(3)2018年10月31日,因存货非正常损失而转出已提跌价准备5万元;(4)2018年年末该类存货的可变现净值有所恢复,预计可变现净值为194万元。要求:根据以上资料计算每年的资产减值损失(请列出必要的计算过程),并编制存货减值的会计分录。

1.【问答题】

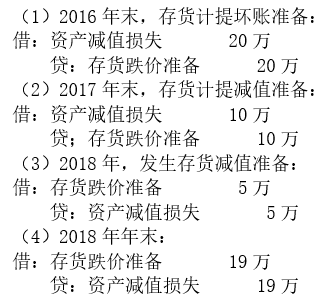
B公司自2016年起采用成本与可变现净值孰低法对期末某类存货进行计价,并运用分类比较法计提存货跌价准备。假设该公司2016年至2018年年该类存货的账面成本均为200万元。其他相关资料如下:(1)2016年年末该类存货的预计可变现净值为180万元;(2)2017年年末该类存货的预计可变现净值为170万元;(3)2018年10月31日,因存货非正常损失而转出已提跌价准备5万元;(4)2018年年末该类存货的可变现净值有所恢复,预计可变现净值为194万元。要求:根据以上资料计算每年的资产减值损失(请列出必要的计算过程),并编制存货减值的会计分录。

查看答案
获取二级造价工程师定制学习规划
壮壮老师
00:00:00
2334已获取

微信号:hqwxjg1006

自考-会计(本科)历年真题 更多

下载快题库,随时随地刷题
碎片时间巩固知识点

返回顶部