2013年《财务与会计》预习资料:第四章第五节
更新时间:2012-08-30 10:49:37
来源:|0
 浏览
 收藏
 浏览
 收藏
第五节资金结构(掌握)
掌握最佳资金结构的确定方法
|
因素 |
影响 |
|
1.资金成本 |
负债资金的资金成本较低,所有者权益资金的资金成本较高。 |
|
2.财务风险 |
负债筹资会增加财务风险。 |
|
3.资产结构 |
流动资产与长期资产的比例结构。
重工业企业长期资产比重一般比轻工业企业大。
长期资产需要长期占用资金,应多采用所有者权益资金。 |
|
4.筹资策略 |
筹资策略有积极型、保守型和中庸型筹资策略.
(1)积极型筹资策略是尽量利用短期资金用于长期资产投资,负债比重会高一些;
(2)保守型筹资策略是将长期资金投资流动资产,所有者权益资金会多一些;
(3)中庸型筹资策略介于二者之间。 |
一.比较资金成本法
决策原则:使加权平均资金成本最低的筹资方案即为最优。
二.每股收益无差别点法
利用息税前利润和每股利润之间的关系来确定最优资金结构的方法。
1。每股收益无差别点法的含义:
每股收益无差别点----指每股收益不受融资方式影响的息税前利润或销售水平。
【提示】在每股收益无差别点上,无论是采用负债融资,还是采用权益融资,每股收益都是相等。
2.每股收益无差别点的计算:
|
每股收益无差别点息税前利润 |
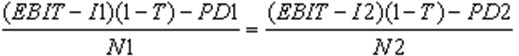 |
|
每股收益无差别点的销售额 |
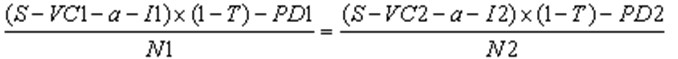 |
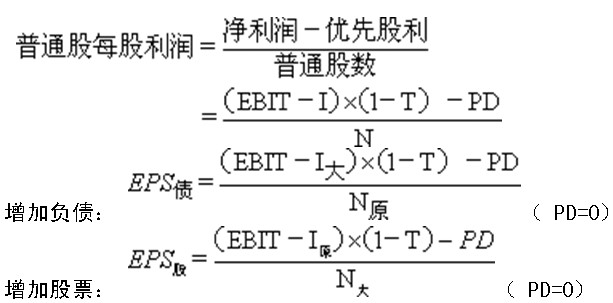
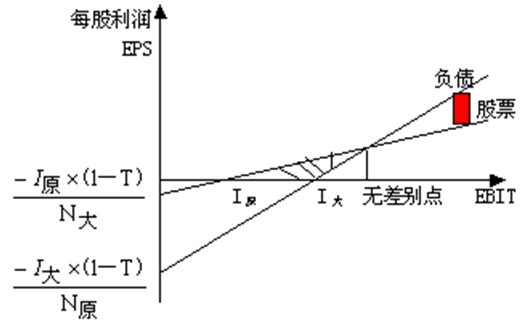
3。决策原则:
当预计的EBIT高于每股收益无差别点的EBIT时,运用负债筹资可获得较高的每股利润;当预计的EBIT低于每股收益无差别点的EBIT时,运用权益筹资可获得较高的每股利润。
在每股利润无差别点上, 无论是采用负债融资,还是采用权益融资,每股利润都是相等的。
2013注册税务师考试辅导招生简章 2012年注册税务师考试考后交流专区
更多信息访问:注册税务师频道 注册税务师论坛 注册税务师辅导试听
 打卡人数


